

Para Yönetimi - Defter, Bütçe
tarafından Horoscope365
4,8
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,8
- Fiyat
- Free
- İndir
- 5.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
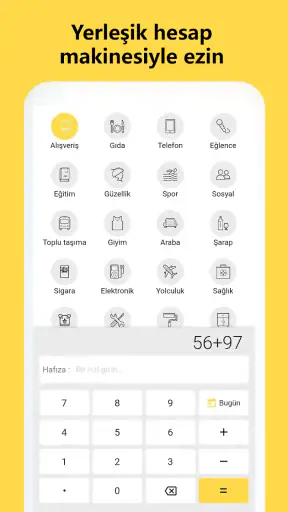
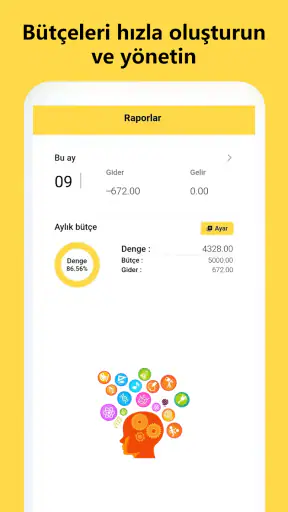
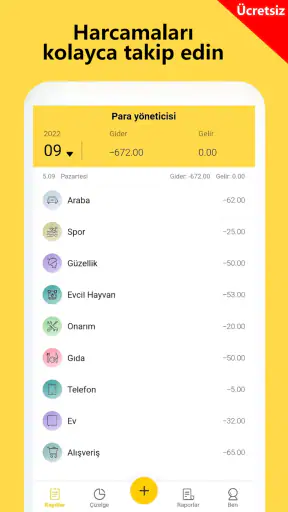
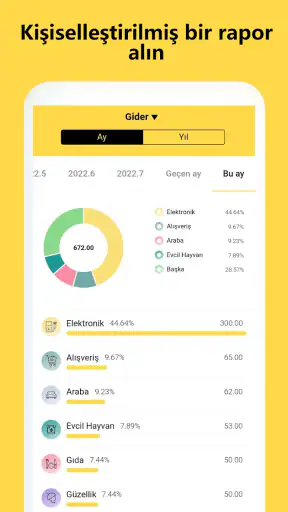
 Analiz eden: Getfullapps
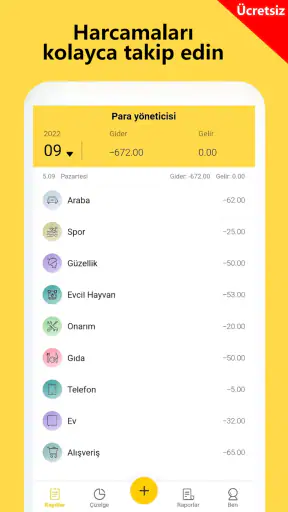
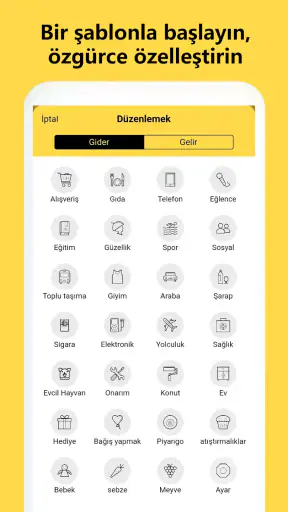
Para takibini telefonda daha düzenli hâle getirmek isteyen biri olarak Para Yönetimi - Defter, Bütçe uygulamasını incelediğimde ilk dikkatimi çeken şey, finans yönetimini tek bir alanda toplamaya çalışması oldu. Gelir kaydı, gider takibi, bütçe planlama, fatura ve ödeme takibi gibi başlıkları bir araya getiriyor. Benim gözümde bu yaklaşım, banka uygulamasında yalnızca hesap hareketlerine bakan ama ay sonunda parasının nereye gittiğini anlamakta zorlanan kullanıcılar için anlamlı.
Uygulama, Horoscope365 tarafından geliştirilen ücretsiz bir finans uygulaması. Mağaza sayfasında 5 milyondan fazla yüklemeye ulaşmış olması ve 4,8 ortalama puanı, geniş bir kullanıcı kitlesinin ilgisini çektiğini gösteriyor. Ancak ben finans uygulamalarında yalnızca popülerliğe bakmayı yeterli bulmuyorum. Asıl önemli konu, günlük para alışkanlıklarını ne kadar kolay takip ettirdiği, kullanıcıya ne kadar kontrol bıraktığı ve hassas finans bilgilerini girerken hangi seçimleri görünür biçimde sunduğu.
Bu yüzden değerlendirmemi yalnızca “özellikleri çok mu?” sorusuna dayandırmadım. Uygulamanın gelir ve giderleri ayırma mantığını, bütçe oluştururken ne kadar pratik olduğunu, düzenli ödemeleri takip etmenin günlük hayatta ne işe yaradığını ve kişisel finans verileri söz konusu olduğunda kullanıcının dikkat etmesi gereken noktaları birlikte ele aldım.
Günlük para akışını anlamak için nasıl çalışıyor?
Bu uygulamanın temel fikri basit: Para girişlerini ve çıkışlarını kaydederek ayın sonunda daha net bir tablo oluşturmak. Ben bunu özellikle nakit harcamaları, kartla yapılan küçük alışverişleri ve düzenli gelirleri aynı yerde görmek isteyenler için faydalı buluyorum. Banka hesabındaki hareketleri otomatik olarak izleyen bir sistem yerine, kullanıcının kendi kayıt alışkanlığına dayanan bir defter mantığı öne çıkıyor.
Bu yaklaşımın güçlü tarafı, harcamayı gerçekten fark ettirmesi. Örneğin gün içinde kahve, ulaşım, market ve çevrim içi alışveriş gibi küçük kalemleri ayrı ayrı girdiğinizde, ay sonunda bütçeyi zorlayan tek bir büyük harcama değil, tekrar eden küçük ödemeler olabilir. Uygulama bu farkındalığı oluşturmak için işe yarıyor; fakat kayıtları düzenli girmek gerekiyor. Her işlemi sonradan hatırlamaya bırakırsanız, sonuçların doğruluğu hızla düşebilir.
Benim önerim, uygulamayı yalnızca ay sonunda kontrol edilen bir arşiv gibi kullanmamak. Harcama yapıldıktan hemen sonra kısa bir kayıt girmek, kategoriyi o anda seçmek ve gerekirse not eklemek daha sağlıklı bir yöntem. Böylece birkaç gün sonra “Bu ödeme ne içindi?” diye düşünmek zorunda kalmazsınız. Özellikle ortak alışverişlerde veya bölünmüş ödemelerde açıklama alanı kullanmak, ay sonu değerlendirmesini belirgin biçimde kolaylaştırabilir.
Gelir kayıtları da aynı derecede önemli. Maaş, ek iş, geri ödeme veya düzensiz bir kazanç gibi farklı para girişlerini tek başlık altında toplamak yerine, amacına göre ayırmak daha anlamlı bir bütçe resmi verir. Düzenli gelirle tek seferlik geliri birbirine karıştırmamak, gelecek ay için ne kadar güvenli harcama yapabileceğinizi değerlendirirken özellikle işe yarar.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Bütçe oluştururken gerçekçi olmak
Bütçe özelliğini kullanırken en sık yapılan hata, ideal rakamlar yazıp gerçek hayatı hesaba katmamak. Ben bu uygulamayı denerken bütçeyi çok sıkı belirlemek yerine önce son dönemdeki normal harcama düzenini anlamayı daha mantıklı buluyorum. Çünkü ulaşım, market veya faturalar gibi değişken kalemlerde aşırı düşük sınırlar belirlemek, uygulamayı kısa sürede bırakmanıza neden olabilir.
Daha iyi bir yöntem, önce temel giderleri ayırmak, sonra esnek harcamalara sınır koymak. Örneğin kira ve faturalar sabit bir grup oluştururken, dışarıda yemek veya eğlence daha kolay ayarlanabilir. Bu ayrım, bütçeyi başarısızlık ölçerine çevirmek yerine karar verme aracı hâline getiriyor. Uygulamanın değeri de burada ortaya çıkıyor: Size ne yapmanız gerektiğini söylemesinden çok, kendi harcama modelinizi görünür kılması.
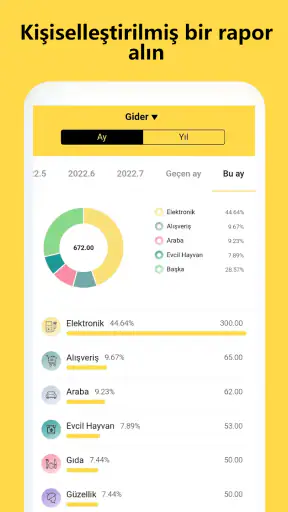
Buradaki önemli bir ayrıntı, bütçeyi yalnızca toplam para üzerinden düşünmemek. Aynı anda birkaç kategoriye limit koymak, ayın ortasında toplam bakiyeniz iyi görünse bile belirli bir alanda aşırıya kaçtığınızı fark etmenizi sağlayabilir. Ben özellikle düzensiz geliri olan kişilerin bu yöntemi kullanmasını öneririm. Toplam bakiyeye güvenmek yerine, yaklaşan ödemeleri ve değişken giderleri ayrı ayrı izlemek daha güvenli olur.
Fatura ve ödeme takibinin pratik tarafı
Fatura ve ödeme takibi, uygulamanın günlük kullanımda en değerli taraflarından biri olabilir. Çünkü bütçeyi bozan şey her zaman yüksek harcama değildir; unutulan küçük bir ödeme, geciken bir abonelik veya aynı hafta içinde biriken birkaç fatura da planı bozabilir. Ödemeleri önceden kaydetmek, ayın hangi döneminde daha fazla nakit ihtiyacı olduğunu görmeye yardımcı olur.
Ben bu bölümü kullanırken ödemeleri yalnızca tutar olarak değil, zamanlamasıyla birlikte düşünürdüm. Maaş gelirinden hemen önce yapılacak yüksek bir ödeme varsa, toplam aylık bütçe yeterli görünse bile kısa vadeli nakit akışı zorlanabilir. Bu nedenle fatura takibini aylık toplamdan ayrı değerlendirmek önemli. Uygulama, bu tür planlamayı tek bir finans ekranında düşünmek isteyenlere yardımcı olabilir.
Yine de bir hatırlatma aracına tamamen güvenmek yerine, önemli ödemeler için telefonun kendi takvimini veya bildirim sistemini de kullanmak daha temkinli bir yaklaşım. Finans uygulamasına kayıt girmek, ödemenin otomatik olarak gerçekleştiği anlamına gelmez. Bu ayrımı özellikle aboneliklerde ve son ödeme tarihi olan faturalarla çalışırken akılda tutmak gerekiyor.
Güven, veri kontrolü ve kullanıcı seçimleri
Finans uygulamalarında benim için güven konusu, yüksek puandan daha geniş bir mesele. Para hareketleri, gelir bilgileri ve ödeme alışkanlıkları kişisel veriler olduğu için uygulamayı kullanmadan önce hangi bilgileri gireceğinize bilinçli karar vermeniz gerekir. Mağaza sayfasında görünen uygulama bilgileri, ücretsiz kullanım sunduğunu ve uygulama içi satın alımların öğe başına ₺149,99 ile ₺499,00 arasında değiştiğini belirtiyor. Bu nedenle ücretli seçeneklerle karşılaşıldığında satın alma ekranını dikkatle okumak iyi bir alışkanlık.
Benim yaklaşımım, bir finans uygulamasına gerekenden fazla bilgi vermemek. Bütçe oluşturmak için her zaman banka hesap numarası, kart bilgisi veya ayrıntılı kimlik bilgileri girmek zorunda olduğunuzu varsaymayın. Uygulama sizden herhangi bir izin ya da bilgi istediğinde, bunun hangi işlev için gerekli olduğunu anlamadan devam etmemek daha doğru. Finansal kontrol, yalnızca harcamaları izlemek değil, hangi bilgiyi kiminle paylaştığınızı da yönetmektir.
Bu noktada hesap kontrolleri de önem kazanıyor. Uygulamayı uzun süre kullanmayacaksanız, kayıtlı bilgileri nasıl yöneteceğinizi ve hesabınızı nasıl kapatacağınızı önceden bilmek isteyebilirsiniz. Kullanıcıya sunulan seçenekleri uygulama içindeki ayarlar ve mağaza sayfasındaki açıklamalar üzerinden kontrol etmek, varsayım yapmaktan daha güvenli. Ben özellikle finans uygulamalarında, görünür olmayan bir otomatik aktarım veya banka bağlantısı varmış gibi davranmamayı öneriyorum.
Uygulamanın Android tarafında minimum işletim sistemi gereksinimi Android 7.0 olarak belirtiliyor. Bu, eski sayılabilecek bazı cihazlarda da kullanılabilmesini kolaylaştırabilir. Ancak eski bir telefonda finans uygulaması kullanırken cihaz güvenliği, ekran kilidi ve işletim sistemi güncellemeleri ayrıca önem taşıyor. Uygulama çalışıyor olsa bile telefonun kendisi yeterince korunmuyorsa kişisel finans kayıtlarınız için risk artabilir.
Hassas bilgileri girerken dikkat ettiğim noktalar
Ben bütün banka hareketlerini ayrıntılı biçimde kopyalamak yerine, bütçe kararını etkileyen bilgileri seçerek girmeyi daha dengeli buluyorum. Örneğin aylık market toplamını takip etmek çoğu kullanıcı için yeterli olabilir; her alışverişin mağaza adresini veya ödeme açıklamasını kaydetmek her zaman gerekli değildir. Daha az ayrıntı, daha az hassas veri ve daha sürdürülebilir bir kullanım anlamına gelebilir.
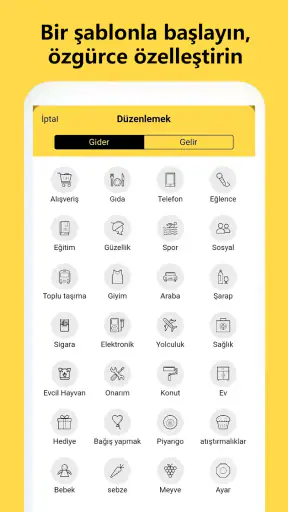
Öte yandan fazla sade kayıtlar da uygulamanın faydasını azaltabilir. “Diğer” kategorisine sürekli kayıt girmek, ay sonunda hangi alanda zorlandığınızı anlamanızı engeller. Benim pratik çözümüm, önce birkaç temel kategoriyle başlamak ve yalnızca tekrar eden, bütçeyi etkileyen harcamalar için yeni kategori açmak. Böylece hem kayıt süresi kısa kalıyor hem de raporların anlamı korunuyor.
Telefonu aileden biriyle veya iş arkadaşlarıyla paylaşan kullanıcıların ekran kilidine dikkat etmesi de önemli. Finans kayıtları uygulamada görünüyorsa, cihazı eline alan başka biri gelir ve gider bilgilerini görebilir. Bu, uygulamanın özelliğinden çok kullanım ortamıyla ilgili bir konu; yine de kişisel bütçe uygulaması seçerken hesaba katılması gereken gerçek bir durum.
Gerçek hayattan bir kullanım senaryosu
Bir ay içinde maaş alan, iki fatura ödeyen ve düzensiz olarak dışarıda yemek yiyen bir kullanıcı düşünelim. Ayın başında gelir kaydı oluşturup sabit ödemeleri ayırırsa, geriye kalan paranın tamamını harcanabilir para sanma ihtimali azalır. Sonra market, ulaşım ve dışarıda yemek gibi değişken kalemler için ayrı takip yapabilir. Böyle bir kullanımda uygulamanın amacı “daha az harca” demek değil; hangi harcamanın planı bozduğunu zamanında göstermektir.
Ayın ortasında dışarıda yemek kategorisi sınırına yaklaşırsa, kullanıcı bunu fark edip kalan günlerde evde yemek hazırlamayı seçebilir. Bu küçük karar, ay sonunda bütçe açığını kapatmaya çalışmaktan daha kolaydır. Ben uygulamanın en somut faydasını bu tür erken uyarı etkisinde görüyorum. Ancak bunun gerçekleşmesi için kayıtların gecikmemesi ve kategorilerin baştan tutarlı seçilmesi gerekiyor.
Düzensiz geliri olan bir serbest çalışan için yaklaşım biraz farklı olmalı. Böyle bir kullanıcı, henüz kesinleşmemiş kazancı gerçekleşmiş gelir gibi yazmamalı. Önce hesaba geçen parayı kaydetmek, sonra yaklaşan sabit ödemeleri ayırmak daha gerçekçi bir tablo oluşturur. Uygulama bu disipline yardımcı olabilir; fakat gelecekte kazanılacağı düşünülen parayı otomatik olarak güvenli bütçe kabul etmezseniz sonuçlar daha sağlıklı olur.
Kimler için uygun, kimler başka bir seçenek düşünmeli?
Bu uygulama, finans yönetimine yeni başlayan ve karmaşık tablolarla uğraşmak istemeyen kişiler için uygun görünüyor. Gelir, gider, bütçe ve ödeme takibini ayrı uygulamalara bölmek yerine tek yerde tutmak isteyenler rahat edebilir. Özellikle harcamalarını ilk kez düzenli kaydetmeye çalışan birinin, geniş kapsamlı muhasebe yazılımlarındaki teknik ekranlardan daha sade bir deneyime ihtiyaç duyması anlaşılır.
Öğrenciler, tek maaşla yaşayanlar ve ay sonunda parasının nereye gittiğini görmek isteyen bireysel kullanıcılar için de mantıklı bir başlangıç olabilir. Ücretsiz indirilebilmesi, denemek isteyenler açısından giriş engelini azaltıyor. Ancak uygulama içi satın alma seçeneklerini kullanmadan önce hangi işlevin ücretsiz kaldığını ve ücretli seçeneğin gerçekten gerekli olup olmadığını kontrol etmek gerekir.
Buna karşılık, banka hesaplarını otomatik olarak eşleştiren, işlemleri kendisi sınıflandıran veya ayrıntılı vergi ve şirket muhasebesi sunan bir sistem arıyorsanız beklentinizi düşük tutmalısınız. Mağaza özeti muhasebe ifadesini kullansa da ben bunu profesyonel işletme muhasebesi yerine kişisel kayıt ve finans düzeni çerçevesinde değerlendirmeyi daha doğru buluyorum. Şirket faturaları, ekip giderleri, stok veya resmi raporlama gibi ihtiyaçlarınız varsa özel muhasebe yazılımları daha uygun olabilir.
Benzer biçimde, bütün harcamalarını otomatik görmek isteyen kullanıcılar banka uygulamalarını daha pratik bulabilir. Banka uygulaması gerçek hesap hareketlerini doğrudan gösterdiği için manuel kayıt yükünü azaltabilir; fakat çoğu zaman harcamaları kişisel bütçe hedefleriyle ilişkilendirme konusunda daha sınırlı kalabilir. Buradaki tercih, otomasyon ile bilinçli kayıt arasında yapılıyor. Para Yönetimi - Defter, Bütçe tarafında kullanıcı emeği daha fazla, fakat kategorileri kendi ihtiyaçlarınıza göre şekillendirme olasılığı daha yüksek.
Günlük kullanımda karşılaşılan sürtünmeler
Benim gördüğüm en belirgin sınırlama, uygulamanın değerinin kullanıcının disiplinine bağlı olması. Her işlemden sonra kayıt girmek size zahmetli geliyorsa, birkaç hafta içinde veriler eksik kalabilir. Eksik kayıtlar da bütçe ekranını olduğundan daha olumlu gösterebilir. Bu nedenle uygulamayı kullanmaya başlamadan önce “Her harcamayı anında girebilir miyim, yoksa haftada bir toplu kayıt mı yaparım?” sorusuna dürüstçe cevap vermek gerekiyor.
Toplu kayıt yapacaksanız, aynı gün ve aynı kategori içinde birden fazla harcamayı karıştırmamak için kısa notlar kullanmanızı öneririm. Özellikle nakit harcamalar kolay unutulduğu için gün sonunda iki dakikalık bir kontrol rutini faydalı olabilir. Bu, uygulamanın gizli bir özelliğinden çok kullanım biçimiyle ilgili bir ipucu; fakat sonuçların doğruluğunu belirleyen en önemli ayrıntılardan biri.
Bir diğer trade-off, ayrıntı seviyesiyle hız arasındaki denge. Her işlemi çok ayrıntılı kaydetmek daha iyi analiz sağlayabilir, ancak kullanım süresini uzatır. Çok hızlı kayıt yapmak ise kategorileri anlamsızlaştırabilir. Benim önerim, büyük harcamalarda ayrıntılı, küçük ve tekrarlayan ödemelerde daha kısa kayıt kullanmak. Böylece uygulama günlük hayatın önüne geçmeden işe yarar kalır.
Son değerlendirmem
Para Yönetimi - Defter, Bütçe, kişisel finansını kendi kayıtlarıyla düzenlemek isteyenler için anlaşılır bir başlangıç noktası sunuyor. Gelir ve giderleri aynı yerde toplaması, bütçe yaklaşımını desteklemesi ve fatura ya da ödeme planını günlük para akışıyla birlikte düşünmeye izin vermesi güçlü tarafları. Ücretsiz olması da denemeyi kolaylaştırıyor; uygulama içi satın alma seçenekleriyle karşılaşıldığında ise satın alma kararını aceleye getirmemek gerekiyor.
Ben bu uygulamayı, parasının nereye gittiğini gerçekten görmek isteyen fakat karmaşık finans araçlarıyla uğraşmak istemeyen bir arkadaşa önerirdim. Özellikle düzenli kayıt tutma alışkanlığı kazanırsanız, ay ortasında karar vermeyi kolaylaştıran pratik bir kontrol paneline dönüşebilir. En iyi sonucu almak için kategorileri sade tutmanızı, sabit ödemeleri ayın başında ayırmanızı ve hassas bilgileri yalnızca gerçekten ihtiyaç duyduğunuz ölçüde girmenizi tavsiye ederim.
Yine de otomatik banka senkronizasyonu, profesyonel muhasebe veya ayrıntılı finansal raporlama sizin için vazgeçilmezse farklı bir araç daha doğru seçim olabilir. Bu uygulamanın asıl gücü, tüm finans işlerini kendiliğinden çözmesi değil; kullanıcıyı kendi parasını düzenli biçimde gözlemlemeye teşvik etmesi. Bu sorumluluğu almaya hazırsanız faydalı, tamamen otomatik bir çözüm arıyorsanız sınırlı kalabilecek bir seçenek.
PEGI 3 yaş derecesine sahip olan uygulamanın güncel sürümü 1.1.144 olarak görünüyor. Genel izlenimim dengeli: sade bir kişisel bütçe defteri arayanlar için işe yarar, fakat güvenli kullanım için telefon kilidi, bilgi paylaşımı ve satın alma ekranları gibi kullanıcı kontrolü noktalarını göz ardı etmemek gerekiyor. Benim nihai kararım, küçük ama düzenli kayıtlarla finansal farkındalık oluşturmak isteyenlere uygun olduğu yönünde.
Artıları
- Gelir ve giderleri kategorilere ayırarak bütçeyi takip etmeyi kolaylaştırır.
- Basit defter yapısı sayesinde finans bilgisi gerektirmeden kullanılabilir.
- Harcamaları düzenli kaydetmek tasarruf alışkanlığı kazanmayı destekler.
- Bütçe sınırlarını izlemek gereksiz harcamaları fark etmeye yardımcı olur.
- Kişisel finans takibi için pratik ve günlük kullanıma uygun bir arayüz sunar.
Eksileri
- Gelişmiş yatırım ve portföy takip araçları sunmayabilir.
- Veri girişi elle yapıldığı için düzenli kullanım gerektirir.
- Ayrıntılı finansal rapor seçenekleri sınırlı kalabilir.
- Birden fazla kullanıcı veya ortak bütçe yönetimi her zaman desteklenmeyebilir.
- Verilerin yedeklenmesi ve cihazlar arası aktarımı kısıtlı olabilir.
Para Yönetimi - Defter, Bütçe hakkında sıkça sorulan sorular
Para Yönetimi - Defter, Bütçe uygulaması ne işe yarar?
Para Yönetimi - Defter, Bütçe; günlük gelir ve giderlerinizi kaydetmenize, harcamalarınızı kategorilere ayırmanıza ve bütçenizi daha düzenli takip etmenize yardımcı olan bir finans uygulamasıdır. Uygulamayı kullanarak market, ulaşım, faturalar, eğlence veya alışveriş gibi harcama alanlarını ayrı ayrı izleyebilir, paranızın nereye gittiğini daha net görebilir ve kişisel tasarruf hedeflerinizi daha bilinçli biçimde planlayabilirsiniz.
Uygulamada gelir ve gider kaydı oluşturmak kolay mı?
Evet, uygulamanın temel kullanım mantığı oldukça basittir. Yeni bir işlem eklerken tutarı, işlem türünü, kategoriyi ve gerekirse açıklamayı girerek kaydı tamamlayabilirsiniz. Düzenli yaptığınız harcamalar için benzer kategoriler kullanmak, aylık raporları daha anlaşılır hale getirir. Ancak finansal kayıtların doğru sonuç vermesi için işlemleri zamanında ve eksiksiz girmeniz önemlidir.
Para Yönetimi - Defter, Bütçe kişisel bütçe planlaması için uygun mu?
Uygulama, özellikle gelir ve giderlerini düzenli biçimde takip etmek isteyen kullanıcılar için pratik bir bütçe yönetimi sunar. Aylık kazancınızı, sabit ödemelerinizi ve değişken harcamalarınızı izleyerek ne kadar harcama yaptığınızı değerlendirebilirsiniz. Bununla birlikte uygulama profesyonel yatırım danışmanlığı sağlamaz; yatırım, kredi veya finansal kararlar için sunduğu kayıt ve takip araçlarını uzman tavsiyesi yerine kullanmamalısınız.
Uygulamadaki finansal bilgiler güvende mi?
Uygulamaya gelir, gider ve bütçe alışkanlıklarınızla ilgili kişisel bilgiler gireceğiniz için gizlilik konusunu indirmeden önce kontrol etmeniz gerekir. Uygulamanın mağaza sayfasındaki gizlilik politikası, hangi verilerin toplandığını, verilerin nasıl işlendiğini ve üçüncü taraflarla paylaşılıp paylaşılmadığını açıklayabilir. Hassas bilgileri gereksiz yere eklememek, güçlü cihaz kilidi kullanmak ve uygulama izinlerini dikkatle incelemek iyi bir güvenlik yaklaşımıdır.
Para Yönetimi - Defter, Bütçe ücretsiz mi ve kullanmak için internet bağlantısı gerekir mi?
Uygulamanın ücretsiz sunulan temel özellikleri bulunabilir; ancak bazı sürümlerde reklamlar, uygulama içi satın alımlar veya gelişmiş özellikler için ücret talep edilebilir. Güncel fiyatlandırmayı Android ya da iOS mağazasındaki uygulama sayfasından kontrol etmek gerekir. Gelir ve gider kaydı gibi temel işlemler çoğu zaman çevrimdışı yapılabilse de yedekleme, senkronizasyon, reklam içeriği veya bazı çevrimiçi özellikler internet bağlantısı gerektirebilir.
Para Yönetimi - Defter, Bütçe Hakkında Kendi Dilinizde Okuyun

Para Yönetimi - Defter, Bütçe
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan freemanzk@163.com üzerinden iletişime geçin, https://money.quhou123.com/ adresini ziyaret edin veya https://money.quhou123.com/Info/privacyPolicy sayfasını inceleyin.










